Denaro a Tokyo: contanti o carta, bancomat funzionanti e quanto portare con sé
Quanti contanti portare a Tokyo, quali bancomat accettano carte estere e quando pagare con Visa, carta IC o Suica mobile. Guida pratica con importi in yen e pesos.
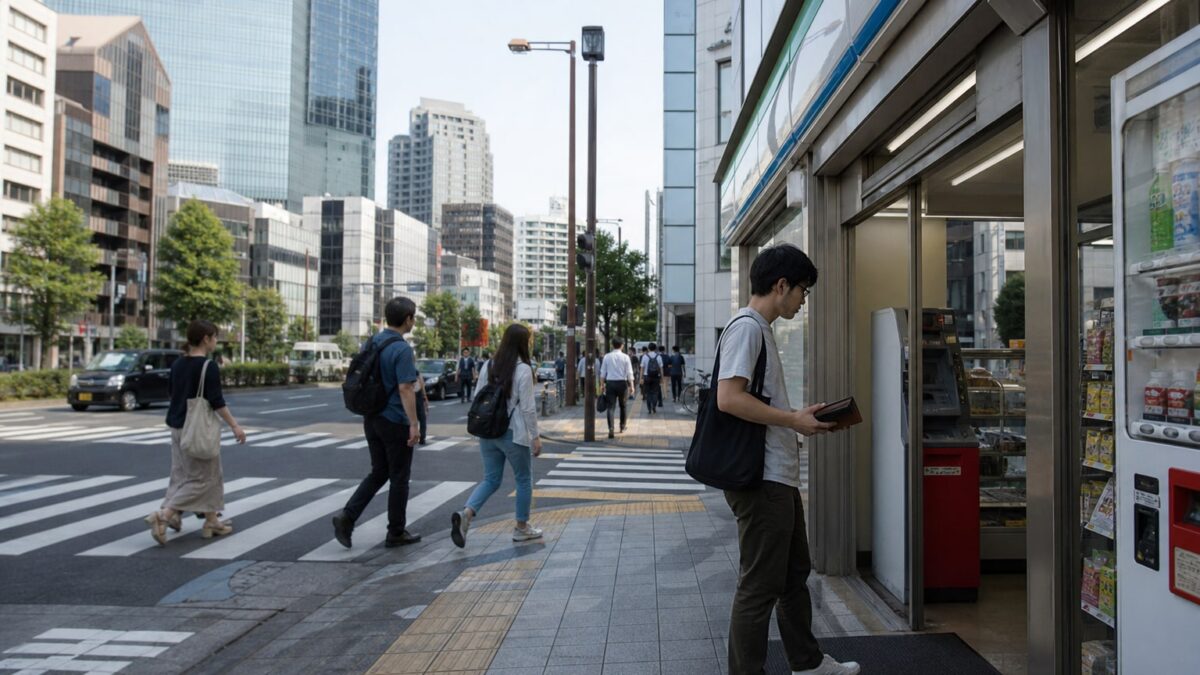
La risposta breve: a Tokyo ti servono entrambe le cose. Il Giappone resta un paese in cui tra il 40% e il 60% delle transazioni quotidiane avviene in contanti, ma le carte Visa e Mastercard funzionano senza problemi in hotel, grandi catene, konbini e nella maggior parte dei ristoranti di fascia medio-alta. Un viaggiatore medio se la cava bene con da 10.000 a 15.000 yen al giorno in contanti (circa 1.200-1.800 MXN, ovvero 60-90 €) e la carta come riserva per i pagamenti più consistenti.
Questa guida ti è utile se viaggi in Giappone per la prima volta, se vieni dal Messico o dalla Spagna e non sai se cambiare yen prima di partire, o se temi di restare senza soldi una domenica sera a Shimokitazawa. Andiamo al concreto: bancomat funzionanti, quanto prelevare in una sola volta, quale carta usare e quando il contante continua a essere indispensabile.
Perché il Giappone resta un paese del contante
Tokyo sembra futuristica, ma il suo sistema di pagamento non lo è altrettanto. Per decenni, la combinazione di bassa criminalità, cultura del risparmio e un’infrastruttura bancaria conservatrice ha mantenuto il contante come re. Il governo giapponese ha iniziato a spingere il "cashless" a partire dal 2019 (con le Olimpiadi di mezzo) e la pandemia ha accelerato il cambiamento, ma moltissime piccole attività — izakaya di quartiere, templi, negozi di ramen con macchinetta dei biglietti, mercati — continuano a funzionare solo con banconote e monete.
Se arrivi pensando di pagare tutto con il telefono come a Stoccolma o Copenaghen, rimarrai deluso. Ecco la realtà pratica.
Scheda rapida: denaro a Tokyo
| Dato | Valore |
|---|---|
| Valuta | Yen giapponese (JPY, ¥) |
| Cambio approssimativo (nov 2026) | 1 € ≈ 160 ¥ / 1 MXN ≈ 8 ¥ |
| Contanti giornalieri consigliati | 10.000-15.000 ¥ |
| Bancomat affidabili per carte estere | 7-Eleven, Japan Post, Lawson, FamilyMart |
| Commissione tipica sul prelievo | 110-220 ¥ + commissione della tua banca |
| Pagamento con carta accettato | Hotel, grandi catene, konbini, ristoranti medi |
| Pagamento solo in contanti | Templi, piccole izakaya, mercati, taxi rurali |
Contanti o carta: quando usare l’uno o l’altra
La regola pratica è semplice. Carta per dormire, per acquisti importanti (elettronica da Yodobashi o Bic Camera), per i ristoranti dell’hotel e per qualsiasi esercizio con il logo Visa/Mastercard ben visibile. Contanti per tutto il resto: bancarelle di cibo di strada ad Ameyoko, templi come il Senso-ji (offerta di 100-500 ¥), biglietti d’ingresso ai giardini, taxi per tragitti brevi, izakaya di Golden Gai (dove di solito applicano anche un otōshi o coperto di 300-700 ¥) e qualsiasi locale con una macchinetta dei biglietti all’ingresso.
American Express e Diners Club hanno una copertura più limitata rispetto a Visa e Mastercard. Se hai solo Amex, preparati a prelevare contanti più spesso.
Bancomat che accettano carte estere
Non tutti i bancomat giapponesi leggono carte straniere. Quelli delle banche locali come MUFG, SMBC o Mizuho spesso rifiutano la Visa internazionale, soprattutto fuori dall’orario d’ufficio. Quelli che funzionano sempre con carte straniere sono:
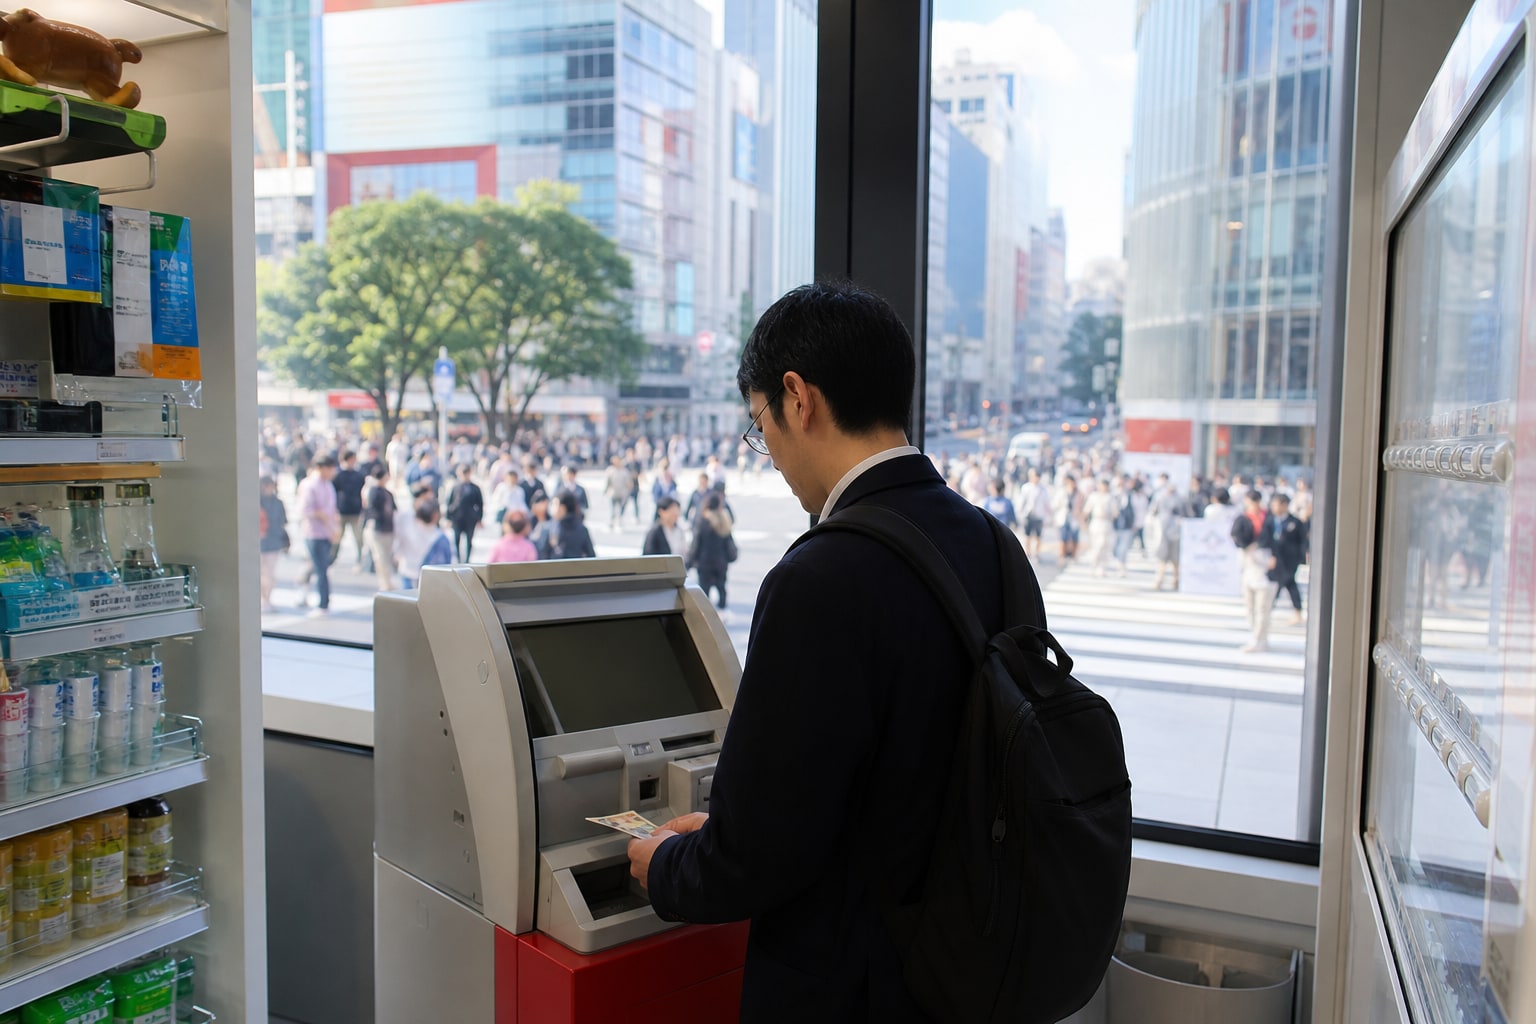
- Seven Bank (dentro i 7-Eleven): l’opzione più semplice. C’è un 7-Eleven ogni pochi isolati, funzionano 24/7 e il menu è disponibile in spagnolo, inglese e portoghese. Accettano Visa, Mastercard, Maestro, Cirrus, American Express, UnionPay e JCB.
- Japan Post Bank (Yucho): negli uffici postali. Orario più limitato (di solito chiudono verso le 20:00-21:00 e la domenica a mezzogiorno), ma commissioni basse.
- Lawson Bank: nei konbini Lawson. Interfaccia in diverse lingue, 24 ore su 24.
- FamilyMart (E-net): anch’essi affidabili, anche se alcune macchine più vecchie possono non funzionare con certe carte europee.
Evita i bancomat generici nei corridoi della metropolitana o nelle banche regionali se non vuoi brutte sorprese. Se la tua carta si blocca, probabilmente non è colpa del bancomat ma della tua banca. Avvisala prima di partire.
Commissioni e quanto prelevare in una volta
Seven Bank addebita 110 ¥ per prelievo fino alle 21:00 e 220 ¥ fuori da quell’orario, anche se le commissioni variano in base all’importo. A questo va aggiunta la commissione che ti applica la tua banca d’origine per le operazioni all’estero: tra l’1% e il 4% a seconda dell’emittente.
Per ridurre le commissioni, preleva importi consistenti in una sola volta. Il massimo abituale per operazione in Seven Bank è 100.000 ¥ (circa 625 € o 12.500 MXN), anche se la tua banca può limitarlo ulteriormente. Prelevare 30.000-50.000 ¥ ogni tre o quattro giorni è un buon equilibrio tra avere contanti sufficienti e non portarne troppi con sé.
Carte come Revolut, Wise, N26 o quelle messicane senza commissioni sui prelievi all’estero (alcune di Nu, Hey Banco) ti fanno risparmiare la parte della banca d’origine. Restano però i 110-220 ¥ del bancomat giapponese.
Cambiare euro o pesos in yen: dove conviene?
Il cambio a Tokyo è di solito migliore che all’aeroporto del tuo paese di partenza, ma non di molto migliore rispetto al prelievo diretto da un bancomat. Se vuoi cambiare contanti:
- Travelex e uffici a Narita o Haneda: comodi appena arrivato, con un tasso di cambio accettabile. Se arrivi senza nemmeno uno yen, cambia 10.000-20.000 ¥ per i primi giorni.
- World Currency Shop e uffici a Shinjuku, Shibuya o Ginza: tassi leggermente migliori rispetto all’aeroporto.
- Hotel: cambio sfavorevole, solo per emergenze.
Cambiare pesos messicani direttamente in yen in Giappone è complicato e poco conveniente: molte case di cambio non li accettano o applicano tassi penalizzanti. Se vieni dal Messico, meglio portare dollari o euro, oppure prelevare direttamente con la carta da Seven Bank. Per orientarti su arrivo e prime spese, ti può essere utile questa guida su come andare dall’aeroporto di Narita o Haneda al centro.
Carte IC: Suica e Pasmo, molto più che trasporti
Le carte IC (Suica, Pasmo, Icoca e simili) sono carte ricaricabili contactless. Si usano in metropolitana, sui treni JR, sugli autobus e anche per pagare nei konbini, nei distributori automatici, in molti ristoranti e negli armadietti per i bagagli. Il saldo massimo è 20.000 ¥.
Dal 2023 c’è una scarsità intermittente di carte fisiche, ma se hai un iPhone puoi aggiungere una Suica o Pasmo virtuale in Apple Wallet e ricaricarla con la carta di credito dall’app. Su Android con Google Pay funziona solo se il telefono ha Felica (modelli venduti originariamente in Giappone o alcuni modelli globali recenti).
Per un viaggio di una settimana, caricare 3.000-5.000 ¥ all’inizio e ricaricare strada facendo è sufficiente. Ogni tragitto in metropolitana costa tra 170 e 320 ¥.
Wallet mobili: PayPay, LINE Pay e gli altri
PayPay è il wallet dominante in Giappone (oltre il 60% del mercato). Il problema per il viaggiatore: richiede un numero di telefono giapponese e un conto bancario locale per registrarsi completamente. Esistono versioni limitate che accettano carte straniere, ma non vale la pena combattere con l’app per un viaggio breve.
Apple Pay e Google Pay con le tue carte abituali funzionano sui terminali contactless, presenti quasi ovunque nelle catene (konbini, Uniqlo, Starbucks, stazioni). È il metodo più pulito: non serve registrarsi a nulla di locale.
Budget giornaliero realistico a Tokyo
Cifre indicative per novembre 2026, per persona e per giorno, già a destinazione (esclusi volo e alloggio):
| Profilo | Cibo | Trasporti | Ingressi/svago | Totale giornaliero |
|---|---|---|---|---|
| Zaino in spalla | 2.500-3.500 ¥ | 800-1.200 ¥ | 500-1.500 ¥ | 4.000-6.000 ¥ |
| Medio | 5.000-8.000 ¥ | 1.000-1.500 ¥ | 1.500-3.000 ¥ | 8.000-13.000 ¥ |
| Comodo | 10.000-18.000 ¥ | 1.500-2.500 ¥ | 3.000-6.000 ¥ | 15.000-25.000 ¥ |
A questo va aggiunto l’alloggio: da 3.000 ¥ in un ostello condiviso fino a 25.000 ¥ o più negli hotel di quartieri come Ginza. Se stai scegliendo la zona, dai un’occhiata a questo confronto sui quartieri in cui alloggiare a Tokyo.
Un caffè da Doutor costa 250-350 ¥. Un ramen decente, 900-1.400 ¥. Una cena in izakaya con un paio di birre, 3.500-5.500 ¥. Ingresso al giardino Rikugien, 300 ¥. Un taxi per 2 km, circa 1.000 ¥.
Errori comuni con il denaro a Tokyo
- Fidarsi solo della carta: rischi di restare bloccato in un’izakaya o in un tempio.
- Non avvisare la banca prima di partire: molti bloccano la carta al primo prelievo in Giappone.
- Prelevare poco e spesso: moltiplichi le commissioni.
- Cambiare euro in hotel: tassi pessimi.
- Lasciare la mancia: in Giappone non si usa. Può risultare offensiva. Lo stesso vale per lasciare monete sul tavolo.
- Pagare con una banconota da 10.000 ¥ in un piccolo esercizio: non sempre hanno il resto. Porta banconote da 1.000 e monete da 500.
Sicurezza del contante
Tokyo è una delle grandi città più sicure del mondo. Portare con sé 30.000 o 50.000 ¥ non è un rischio reale come lo sarebbe in altre capitali. Ad ogni modo, usa il buon senso: evita di prelevare grosse somme davanti alla macchina, conserva lo scontrino (il bancomat di solito chiede se lo vuoi) e dividi il contante tra portafoglio e hotel.
Le truffe classiche si concentrano a Kabukicho (Shinjuku) e Roppongi, dove dei procacciatori invitano nei bar con conti gonfiati. Non seguire mai chi ti avvicina per strada per portarti in un locale.
Domande frequenti
Posso pagare tutto con la carta a Tokyo? No. Puoi pagare nella maggior parte degli hotel, dei konbini e dei ristoranti di fascia media, ma ti servono contanti per i templi, molte izakaya, le bancarelle di strada, alcuni taxi e i piccoli ingressi. Calcola almeno 5.000-8.000 ¥ al giorno in contanti.
Quanto denaro portare a Tokyo per una settimana? Per un profilo medio, circa 70.000-90.000 ¥ (circa 440-560 € o 8.700-11.200 MXN) coprono cibo, trasporti e svago per sette giorni. Alloggio escluso. La soluzione comoda è portare 10.000-20.000 ¥ in contanti da casa o dall’aeroporto e prelevare il resto da Seven Bank.
Le carte Revolut e Wise funzionano in Giappone? Sì, senza problemi nei bancomat Seven Bank, Japan Post e Lawson. Risparmi la commissione di cambio della banca tradizionale, anche se paghi comunque i 110-220 ¥ del bancomat giapponese.
Cosa succede se la mia carta non funziona al bancomat? Prova prima in un Seven Bank (i più compatibili). Se nemmeno lì funziona, il problema è quasi certamente la tua banca: chiamala. Porta sempre con te una seconda carta di un’altra banca come riserva.
Conviene comprare una Suica fisica o virtuale? Virtuale se hai un iPhone, senza dubbio: la ricarichi dal divano e la usi per la metropolitana e i piccoli pagamenti. Fisica se hai Android senza Felica; cercala in Welcome Suica per turisti negli aeroporti.
Posso cambiare gli yen avanzati al ritorno? Sì, in aeroporto o nella tua banca d’origine, ma il tasso di cambio è sfavorevole e le monete non si cambiano. Meglio spendere le monete prima di partire (konbini dell’aeroporto) e cambiare solo le banconote.
Raccomandazione finale: arriva con 15.000-20.000 ¥ in contanti cambiati in aeroporto, preleva altri 30.000-50.000 ¥ al primo Seven Bank che trovi in città, configura una Suica virtuale se hai un iPhone e tieni due carte di banche diverse. Così non avrai alcun problema di denaro per tutta la durata del soggiorno.
0 commenti · Commenta